종합소득세는 과세표준을 기준으로 계산합니다
종합소득세는 한 해 동안 발생한 종합소득에 세율을 단순히 곱하는 방식으로 끝나지 않습니다. 먼저 소득 종류별 수입과 필요경비 등을 반영해 소득금액을 계산하고, 적용되는 종합소득공제 등을 반영해 과세표준을 산정합니다. 이 계산기는 그 과세표준이 이미 정해졌다는 전제에서 소득세 산출세액을 구합니다. 예를 들어 과세표준이 20,000,000원이라면 총수입이 20,000,000원이라는 뜻이 아니라, 관련 계산과 공제를 거쳐 세율을 적용할 기준금액이 그만큼이라는 뜻입니다. 사업소득이나 여러 종류의 소득이 있다면 수입금액과 과세표준을 구분해야 합니다. 소득세법 제55조제1항은 종합소득 과세표준에 해당 연도의 기본세율을 적용해 종합소득산출세액을 계산하도록 정하고 있습니다. 따라서 수입금액이나 연봉만 알고 있는 상태라면 이 계산기에 바로 넣기보다 먼저 공제와 필요경비를 반영한 과세표준을 확인해야 합니다. 실제 과세표준은 소득 종류, 장부 작성 여부, 공제 요건 및 신고 내용에 따라 달라질 수 있습니다.
누진세율과 계산 예시를 이해하는 방법
종합소득세 기본세율은 과세표준 구간별로 달라지는 누진세율입니다. 과세표준 전체에 가장 높은 구간의 세율을 곱하는 방식이 아니라, 해당 구간까지의 세액에 그 구간을 초과하는 금액에 대한 세율을 적용합니다. 예를 들어 과세표준이 14,000,000원이면 6%를 적용해 산출세액은 840,000원입니다. 과세표준이 20,000,000원이라면 첫 구간의 세액 840,000원에 초과분 6,000,000원의 15%인 900,000원을 더해 1,740,000원이 됩니다. 과세표준이 50,000,000원이면 840,000원에 36,000,000원의 15%인 5,400,000원을 더해 6,240,000원입니다. 과세표준이 100,000,000원인 경우에는 88,000,000원까지의 세액 15,360,000원에 초과분 12,000,000원의 35%인 4,200,000원을 더해 19,560,000원이 됩니다. 계산식은 소득세법 제55조제1항의 구간별 세율 구조를 따릅니다. 계산기에서는 세율과 구간 정보를 장부에서 읽어 적용하므로 구간별 세율을 별도로 입력할 필요가 없습니다. 이 예시는 세액공제 등을 반영하기 전의 산출세액을 설명하며, 최종 납부세액과 같다는 의미는 아닙니다.
개인지방소득세와 최종 납부세액의 차이
종합소득에 대한 개인지방소득세도 별도로 계산해야 합니다. 지방세법 제92조제1항은 거주자의 종합소득에 대한 개인지방소득세 표준세율을 과세표준 구간별로 정하고 있습니다. 이 계산기는 장부에 등록된 개인지방소득세 비율을 이용해 소득세 산출세액에 대응하는 표준세율 기준 예상액을 계산한 다음 두 세액을 합산합니다. 예를 들어 소득세 산출세액이 1,740,000원이라면 개인지방소득세 예상액은 174,000원이고, 두 금액의 합계는 1,914,000원입니다. 다만 지방세법은 지방자치단체가 조례로 표준세율을 일정 범위에서 가감할 수 있도록 정하고 있으므로, 실제 적용 세율은 해당 지방자치단체의 규정도 확인해야 합니다. 또한 이 계산기에는 근로소득세액공제, 특별세액공제, 기납부세액, 원천징수액, 세액감면 및 가산세 등이 포함되지 않습니다. 이러한 항목은 신고 결과에 영향을 줄 수 있습니다. 사업소득과 근로소득이 함께 있거나 이자·배당소득 등 별도의 과세 규정이 적용되는 소득이 있다면 계산 과정도 달라질 수 있습니다. 따라서 결과는 기본세율에 따른 산출세액을 이해하는 참고자료로 활용하고, 최종 신고와 납부 전에는 국세청 홈택스의 신고 안내와 관할 지방자치단체의 개인지방소득세 안내를 확인하세요.
계산 예시 — 과세표준별 산출세액
| 과세표준 | 소득세 | 개인지방소득세 | 합계 |
|---|---|---|---|
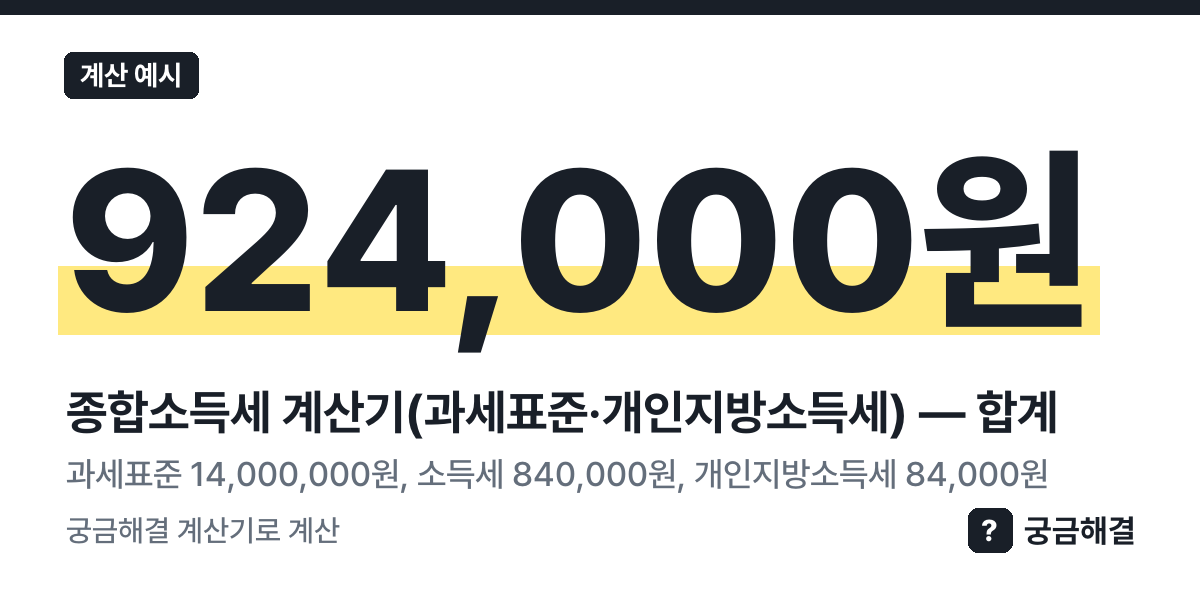
| 14,000,000원 | 840,000원 | 84,000원 | 924,000원 |
| 20,000,000원 | 1,740,000원 | 174,000원 | 1,914,000원 |
| 50,000,000원 | 6,240,000원 | 624,000원 | 6,864,000원 |
| 100,000,000원 | 19,560,000원 | 1,956,000원 | 21,516,000원 |
이렇게 써요
- '종합소득 과세표준' 칸을 채워요.
- [계산하기]를 누르면 결과 표가 바로 나와요. 입력한 값은 주소에 담겨 '링크 복사'로 그대로 나눌 수 있어요.
- 결과 아래 '계산 근거 보기'를 펼치면 쓴 법령·공식 자료와 적용일을 확인할 수 있어요.
사용 예
1) 과세표준 14,000,000원, 소득세 840,000원, 개인지방소득세 84,000원이면 합계는 924,000원이에요.
2) 과세표준 100,000,000원, 소득세 19,560,000원, 개인지방소득세 1,956,000원이면 합계는 21,516,000원이에요.
계산 방법과 출처
이 쪽의 요율·기준은 아래 공식 자료의 값을 그대로 써요.
공식 출처
- 종합소득 과세표준 구간별 기본세율과 누진 계산 기준. 소득세법 제55조제1항에 따라 해당 연도의 종합소득 과세표준에 해당하는 세율을 적용해 산출세액을 계산합니다.: 소득세법 제55조제1항 · 2023-01-01 시행 · 2026-10-13 원문 대조 — 원문 보기
- 개인지방소득세 표준세율의 비율 기준. 지방세법 제92조제1항의 종합소득 표준세율은 소득세 기본세율과 대응하며, 이 계산기는 장부의 비율을 이용해 표준세율 기준 예상액을 계산합니다. 지방자치단체의 조례에 따른 세율 조정은 반영하지 않습니다.: 지방세법 제92조제1항 · 2023-01-01 시행 · 2026-10-13 원문 대조 — 원문 보기
- 국세청 — 종합소득세 및 세율 안내 — 원문 보기
- 국세청 홈택스 — 세금 신고 및 납부 — 원문 보기
위 값은 법제처 국가법령정보센터와 각 기관 누리집의 원문을 직접 대조해 정했고, 법령·고시가 바뀌면 값 장부를 고쳐 다음 배포 때 이 쪽에 반영돼요. 계산 결과는 참고용이고 실제 금액·대상 여부는 해당 기관의 결정이 우선해요.