증여세는 누가 언제 내나요
증여를 받은 사람(수증자)이 증여세를 내요. 증여받은 날이 속하는 달의 말일부터 3개월 안에 세무서에 증여재산과 공제를 신고하고 세금을 내야 하고, 기한 안에 신고하면 산출세액의 3%를 깎아 줘요. 기한을 넘기면 신고·납부 불성실 가산세가 붙어요.
얼마까지는 세금이 없나요
10년 동안 같은 관계의 사람들에게 받은 증여를 합쳐 배우자는 6억 원, 직계존속(부모·조부모)은 5천만 원(받는 사람이 미성년자이면 2천만 원), 직계비속(자녀·손자녀)은 5천만 원, 그 밖의 4촌 이내 혈족·3촌 이내 인척은 1천만 원까지 공제돼요. 공제를 넘는 금액이 50만 원 미만이면 증여세를 부과하지 않아요. 혼인 전후 2년 또는 자녀 출생·입양 후 2년 안에 부모에게 받으면 이와 별개로 1억 원이 더 공제돼요(혼인·출산을 합쳐 1억 원 한도).
10년 합산이란 무엇인가요
같은 사람(증여자가 부모라면 그 배우자까지 같은 사람으로 봐요)에게서 10년 안에 받은 증여를 합쳐 1천만 원 이상이면 이번 증여에 더해서 과세표준을 계산해요. 그래서 5천만 원씩 나눠 받아도 10년 안에 받으면 한 번에 받은 것과 비슷하게 합산돼요. 이미 낸 증여세는 이번 세금에서 빼요. 위 계산기의 '더 자세히 설정'에 이전 증여액과 낸 세금을 넣으세요.
세율은 어떻게 적용되나요
과세표준 1억 원 이하는 10%, 1억 원 초과 5억 원 이하는 20%, 5억 원 초과 10억 원 이하는 30%, 10억 원 초과 30억 원 이하는 40%, 30억 원 초과는 50%예요. 구간을 넘는 부분에만 그 구간의 세율을 곱해서 합치는 누진 방식이라, 예를 들어 과세표준이 2억 원이면 1억 원의 10%와 나머지 1억 원의 20%를 더한 3천만 원이에요.
계산 예시 — 부모(직계존속)에게서 성인 자녀가 현금을 받고 기한 안에 신고할 때
| 받은 금액 | 공제 | 과세표준 | 산출세액 | 납부할 세액(3% 공제) |
|---|---|---|---|---|
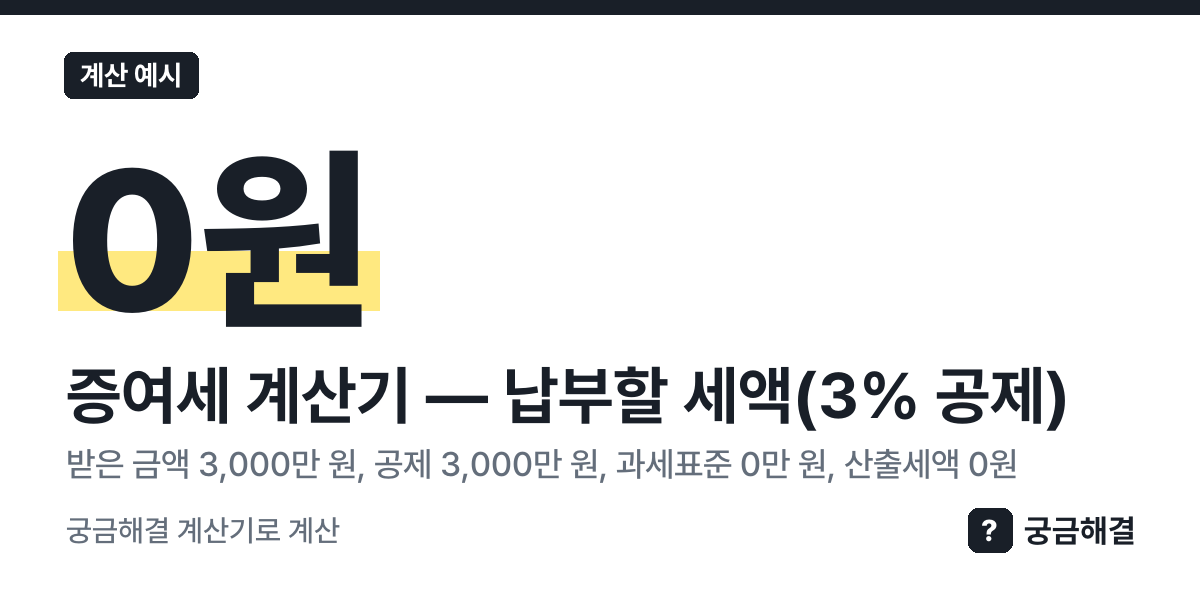
| 3,000만 원 | 3,000만 원 | 0만 원 | 0원 | 0원 |
| 10,000만 원 | 5,000만 원 | 5,000만 원 | 5,000,000원 | 4,850,000원 |
| 30,000만 원 | 5,000만 원 | 25,000만 원 | 40,000,000원 | 38,800,000원 |
| 50,000만 원 | 5,000만 원 | 45,000만 원 | 80,000,000원 | 77,600,000원 |
| 100,000만 원 | 5,000만 원 | 95,000만 원 | 225,000,000원 | 218,250,000원 |
배우자에게서 받으면 공제가 6억 원이라 같은 금액이어도 세금이 크게 줄어요.
이렇게 써요
- '이번에 증여받는 금액(재산 가액)' 칸을 채워요.
- '증여해 주는 사람' 칸을 채워요.
- '기한(받은 달 말일부터 3개월) 안에 신고해요' 칸을 채워요.
- '10년 안에 같은 사람(부모는 배우자 포함)에게 이미 받은 증여 합계' 칸을 채워요.
- '그때 이미 낸 증여세' 칸을 채워요.
- '혼인(전후 2년) 또는 자녀 출생·입양(2년 안)으로 부모에게 받아요' 칸을 채워요.
- [계산하기]를 누르면 결과 표가 바로 나와요. 입력한 값은 주소에 담겨 '링크 복사'로 그대로 나눌 수 있어요.
- 결과 아래 '계산 근거 보기'를 펼치면 쓴 법령·공식 자료와 적용일을 확인할 수 있어요.
사용 예
1) 받은 금액 3,000만 원, 공제 3,000만 원, 과세표준 0만 원, 산출세액 0원이면 납부할 세액(3% 공제)은 0원이에요.
2) 받은 금액 100,000만 원, 공제 5,000만 원, 과세표준 95,000만 원, 산출세액 225,000,000원이면 납부할 세액(3% 공제)은 218,250,000원이에요.
관련 글과 도구
계산 방법과 출처
이 쪽은 아래 식으로 계산해요.
- 산출세액 = 과세표준 × 누진세율(구간별 초과분에 10·20·30·40·50%), 납부세액 = (산출세액 − 이미 낸 증여세) × (신고하면 97%)
공식 출처
- 증여재산 공제: 상속세 및 증여세법 제53조·제53조의2 · 2025-03-14 시행 · 2026-10-17 원문 대조 — 원문 보기
- 과세표준 최저·10년 합산·신고세액공제: 상속세 및 증여세법 제47조제2항·제55조제2항·제68조제1항·제69조제2항 · 2016-01-01 시행 · 2026-10-17 원문 대조 — 원문 보기
- 증여세 세율: 상속세 및 증여세법 제26조·제56조 · 2026-10-15 원문 대조 — 원문 보기
- 국세청 누리집(세금 신고·납부 안내) — 원문 보기
- 국세청 홈택스(전자세금계산서·신고) — 원문 보기
위 값은 법제처 국가법령정보센터와 각 기관 누리집의 원문을 직접 대조해 정했고, 법령·고시가 바뀌면 값 장부를 고쳐 다음 배포 때 이 쪽에 반영돼요. 계산 결과는 참고용이고 실제 금액·대상 여부는 해당 기관의 결정이 우선해요.