적금 이자에서 세금은 얼마나 떼나요
이자소득에는 소득세 14%와 그 10%인 지방소득세 1.4%, 합쳐서 15.4%를 은행이 먼저 떼고 줘요. 이자가 100만 원이면 세금 154,000원을 빼고 846,000원을 받는 셈이에요. 비과세로 가입할 수 있는 상품이면 이 세금을 내지 않아요.
단리와 월복리는 무엇이 다른가요
단리는 맡긴 원금에만 이자가 붙어요. 월복리는 매달 생긴 이자가 원금에 더해져서 다음 달에는 그 이자에도 이자가 붙어요. 기간이 길고 금리가 높을수록 차이가 커지지만, 1년 안팎의 짧은 상품에서는 차이가 작아요. 어느 방식인지는 상품 설명서의 '이자 계산 방법'에서 확인할 수 있어요.
적금 이자가 생각보다 적은 이유
적금은 마지막에 넣은 돈이 한 달만 이자를 받아요. 12개월 적금이면 모든 납입액의 평균 예치 기간이 6.5개월쯤이라, 같은 금리의 예금에 같은 금액을 한 번에 맡겼을 때의 절반 남짓한 이자만 받아요. 표시된 연 금리와 실제로 받는 이자가 달라 보이는 가장 큰 이유예요.
우대금리·중도해지는 어떻게 반영하나요
'연 금리' 칸에는 우대금리를 더한 최종 금리를 넣으세요. 만기 전에 해지하면 중도해지이율이 적용돼 이자가 크게 줄어드는데, 이 계산기는 만기까지 채운 경우만 계산해요.
계산 예시 — 월 50만 원을 12개월 납입(단리, 일반과세)
| 연 금리 | 낸 원금 | 세전 이자 | 세후 이자 | 만기 수령액 |
|---|---|---|---|---|
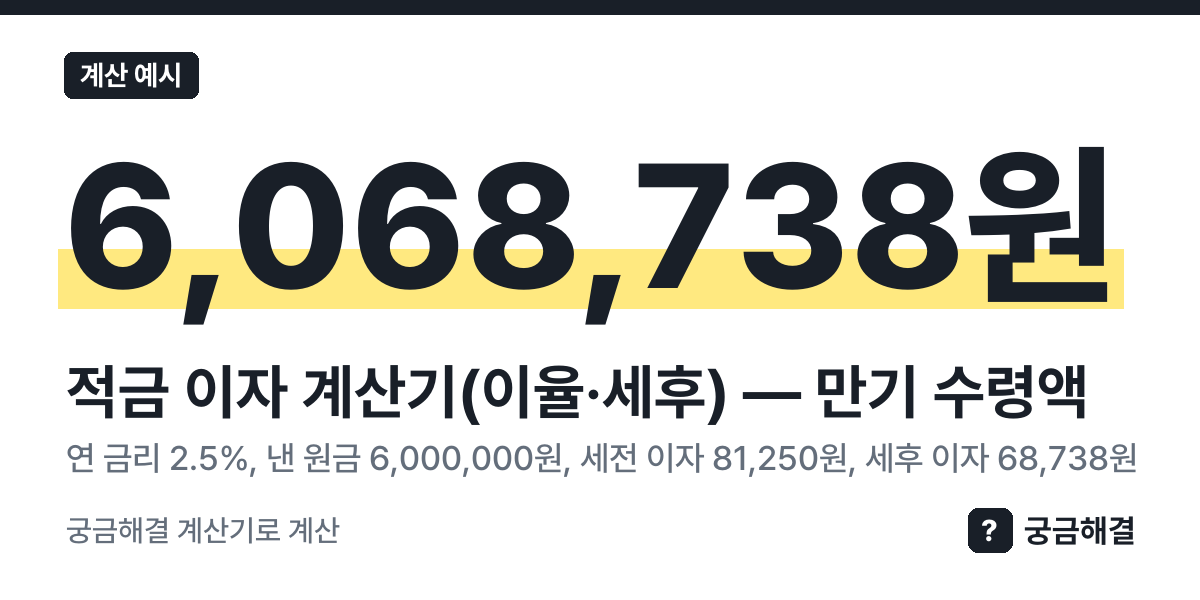
| 2.5% | 6,000,000원 | 81,250원 | 68,738원 | 6,068,738원 |
| 3% | 6,000,000원 | 97,500원 | 82,485원 | 6,082,485원 |
| 3.5% | 6,000,000원 | 113,750원 | 96,233원 | 6,096,233원 |
| 4% | 6,000,000원 | 130,000원 | 109,980원 | 6,109,980원 |
이렇게 써요
- '월 납입액' 칸을 채워요.
- '연 금리(우대금리 포함)' 칸을 채워요.
- '가입 기간' 칸을 채워요.
- '이자 계산' 칸을 채워요.
- '세금' 칸을 채워요.
- [계산하기]를 누르면 결과 표가 바로 나와요. 입력한 값은 주소에 담겨 '링크 복사'로 그대로 나눌 수 있어요.
- 결과 아래 '계산 근거 보기'를 펼치면 쓴 법령·공식 자료와 적용일을 확인할 수 있어요.
사용 예
1) 연 금리 2.5%, 낸 원금 6,000,000원, 세전 이자 81,250원, 세후 이자 68,738원이면 만기 수령액은 6,068,738원이에요.
2) 연 금리 4%, 낸 원금 6,000,000원, 세전 이자 130,000원, 세후 이자 109,980원이면 만기 수령액은 6,109,980원이에요.
관련 글과 도구
- 적금 — 이 계산기와 함께 보는 설명 글
- 적금금리 — 이 계산기와 함께 보는 설명 글
- 예금 이자 계산기
- 대출 이자 계산기
- 연봉 실수령액 계산기
계산 방법과 출처
이 쪽은 아래 식으로 계산해요.
- 단리: 이자 = 월 납입액 × 연 금리 ÷ 12 × (1+2+…+개월), 첫 납입은 개월 수만큼, 마지막 납입은 1개월만 이자가 붙음
- 월복리: 매달 납입액에 남은 개월만큼 월 이율을 복리로 곱해 더함
공식 출처
- 이자소득세(원천징수 소득세): 소득세법 제129조제1항제1호라목 · 2018-01-01 시행 · 2026-10-16 원문 대조 — 원문 보기
- 지방소득세: 지방세법 제103조의13제1항 · 2014-01-01 시행 · 2026-10-16 원문 대조 — 원문 보기
- 금리 칸 예시값: 은행 적금 1년 기본금리 평균: 금융감독원 금융상품 한눈에(은행 18개 상품, 2026-10 공시) · 2026-10-28 공시 자동 확인 — 원문 보기
- 국세청 누리집(세금 신고·납부 안내) — 원문 보기
- 금융감독원 파인(금융소비자 정보) — 원문 보기
위 값은 법제처 국가법령정보센터와 각 기관 누리집의 원문을 직접 대조해 정했고, 법령·고시가 바뀌면 값 장부를 고쳐 다음 배포 때 이 쪽에 반영돼요. 계산 결과는 참고용이고 실제 금액·대상 여부는 해당 기관의 결정이 우선해요.