3.3%는 어떻게 나오나요
프리랜서에게 용역비를 줄 때 사업자는 지급액의 3%를 소득세로 먼저 떼어 세무서에 내요. 여기에 소득세의 10%(0.3%)를 지방소득세로 같이 떼어 합치면 3.3%예요. 100만 원을 받기로 했다면 30,000원과 3,000원, 합쳐 33,000원이 빠지고 967,000원이 입금돼요.
떼인 3.3%는 돌려받을 수 있나요
3.3%는 세금을 미리 낸 것(기납부세액)이라 확정된 세금이 아니에요. 다음 해 5월에 종합소득세를 신고하면서 한 해 사업소득에 대한 진짜 세액을 계산하고, 이미 낸 3.3%를 빼요. 필요경비와 공제를 반영한 세액이 이미 낸 금액보다 적으면 차액을 환급받고, 많으면 더 내요. 소득이 적은 프리랜서는 대부분 환급 쪽이에요.
청구서에는 얼마를 적어야 하나요
정확히 100만 원을 손에 쥐고 싶다면 세전 금액을 100만 원이 아니라 약 103만 원으로 청구해야 해요. 이 계산기에서 '받고 싶은 금액을 알아요'를 고르면 그 금액을 실수령액으로 만드는 가장 작은 세전 금액을 알려 줘요. 4대 보험을 따로 내는 지역가입자라면 그 부담은 이 계산에 들어 있지 않아요.
계산 예시 — 세전 금액별 3.3% 원천징수
| 세전 금액 | 소득세 3% | 지방소득세 | 실수령액 |
|---|---|---|---|
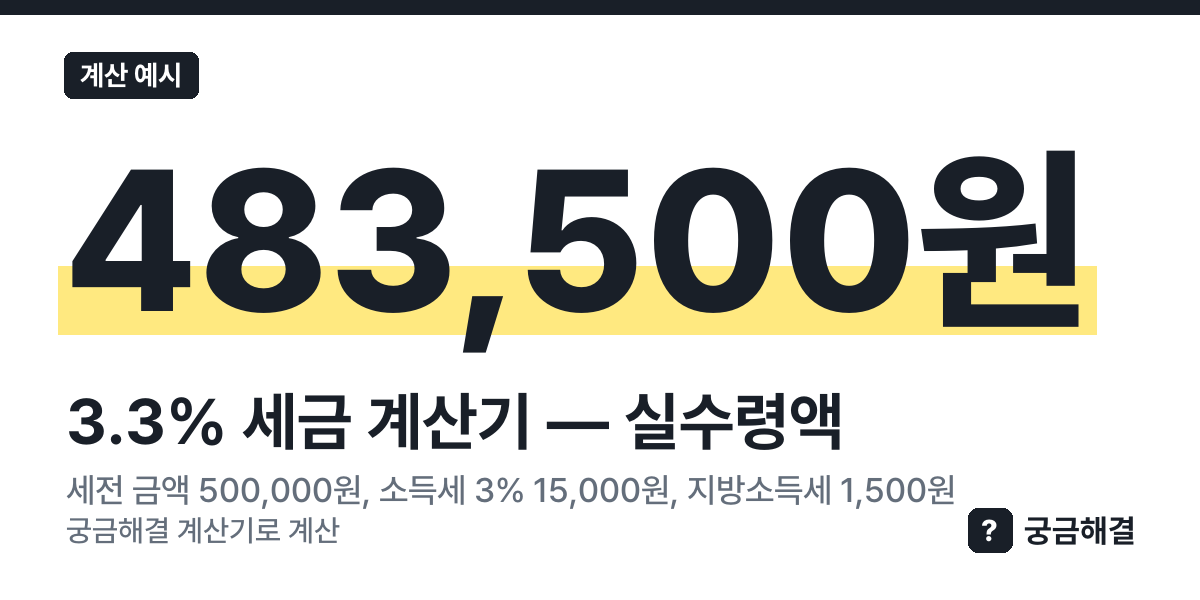
| 500,000원 | 15,000원 | 1,500원 | 483,500원 |
| 1,000,000원 | 30,000원 | 3,000원 | 967,000원 |
| 3,000,000원 | 90,000원 | 9,000원 | 2,901,000원 |
| 5,000,000원 | 150,000원 | 15,000원 | 4,835,000원 |
이렇게 써요
- '계산 기준' 칸을 채워요.
- '금액' 칸을 채워요.
- [계산하기]를 누르면 결과 표가 바로 나와요. 입력한 값은 주소에 담겨 '링크 복사'로 그대로 나눌 수 있어요.
- 결과 아래 '계산 근거 보기'를 펼치면 쓴 법령·공식 자료와 적용일을 확인할 수 있어요.
사용 예
1) 세전 금액 500,000원, 소득세 3% 15,000원, 지방소득세 1,500원이면 실수령액은 483,500원이에요.
2) 세전 금액 5,000,000원, 소득세 3% 150,000원, 지방소득세 15,000원이면 실수령액은 4,835,000원이에요.
자주 묻는 질문
3.3%는 어떻게 나오나요
원천징수 대상 사업소득에 소득세 3%(소득세법 제129조)와 그 10%인 지방소득세 0.3%(지방세법 제103조의13)를 더한 비율이에요.
떼인 3.3%는 돌려받을 수 있나요
이미 뗀 세금은 다음 해 5월 종합소득세 신고에서 실제 세금과 정산돼요. 낸 것이 더 많으면 돌려받고 적으면 더 내요.
근로소득이나 일용직도 3.3%인가요
아니에요. 3.3%는 인적용역 같은 원천징수 대상 사업소득에만 해당하고, 근로소득·기타소득·일용근로소득은 원천징수 방식과 세율이 달라요.
관련 글과 도구
계산 방법과 출처
이 쪽은 아래 식으로 계산해요.
- 받고 싶은 금액에서 청구 금액을 구할 때는 실수령액이 그 금액 이상이 되는 가장 작은 세전 금액을 찾아요
공식 출처
- 원천징수 대상 사업소득 소득세: 소득세법 제129조제1항제3호, 같은 법 시행령 제184조 · 2010-01-01 시행 · 2026-10-16 원문 대조 — 원문 보기
- 지방소득세: 지방세법 제103조의13제1항 · 2014-01-01 시행 · 2026-10-16 원문 대조 — 원문 보기
- 국세청 누리집(세금 신고·납부 안내) — 원문 보기
- 국세청 홈택스(전자세금계산서·신고) — 원문 보기
위 값은 법제처 국가법령정보센터와 각 기관 누리집의 원문을 직접 대조해 정했고, 법령·고시가 바뀌면 값 장부를 고쳐 다음 배포 때 이 쪽에 반영돼요. 계산 결과는 참고용이고 실제 금액·대상 여부는 해당 기관의 결정이 우선해요.