DTI란 무엇인가요
총부채상환비율(Debt To Income)의 줄임말로, 1년 동안 갚는 주택담보대출 원금·이자와 다른 대출의 이자를 합친 금액을 연소득으로 나눈 비율이에요. 연소득 5,000만 원인 사람이 주택담보대출로 해마다 1,500만 원을 갚고 다른 대출 이자가 100만 원이면 DTI는 32%예요.
DTI와 DSR은 무엇이 다른가요
DTI는 다른 대출의 이자만 세지만, DSR은 신용대출·자동차 할부 같은 모든 대출의 원금과 이자를 다 세요. 그래서 다른 대출이 있으면 DSR이 DTI보다 높게 나와요. 은행권은 DSR이 40%를 넘지 않게 대출을 내주고 있어서, 실제 한도는 DSR로 따지는 일이 많아요.
DTI를 낮추려면 어떻게 하나요
대출 기간을 늘리면 해마다 갚는 원리금이 줄어 DTI가 낮아져요. 다른 대출을 먼저 갚거나 대출 금액을 줄이는 방법도 있어요. 소득이 늘면 분모가 커져 비율이 낮아져요.
계산 예시 — 연소득·대출별 DTI(금리 연 4.0%, 30년 원리금균등)
| 연소득 | 대출 | 다른 대출 이자 | 연 상환액 | DTI |
|---|---|---|---|---|
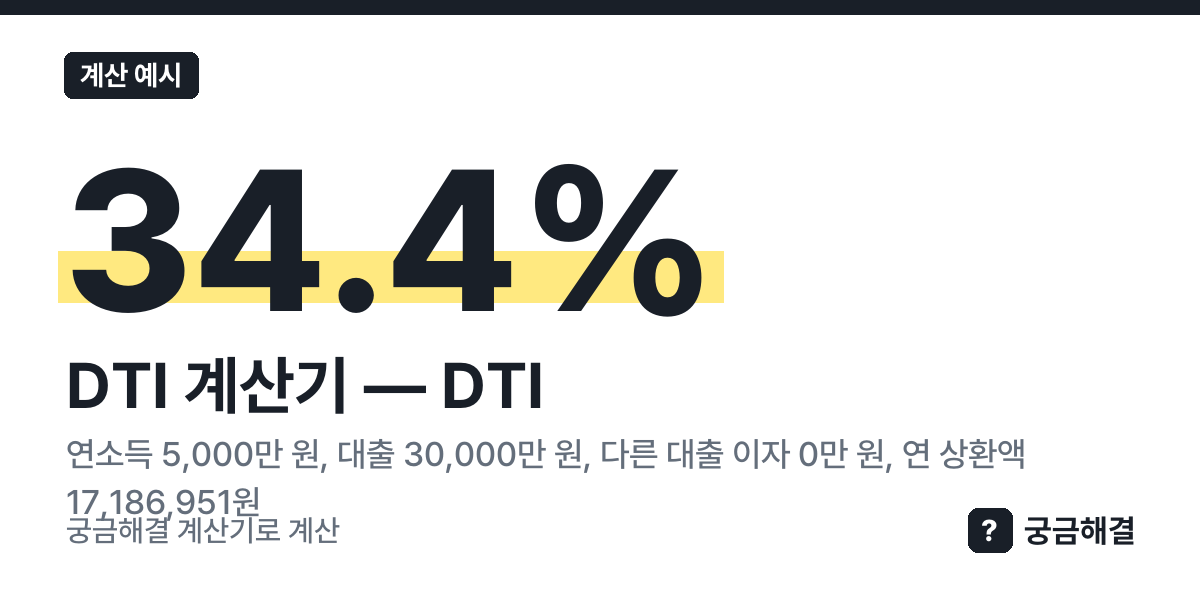
| 5,000만 원 | 30,000만 원 | 0만 원 | 17,186,951원 | 34.4% |
| 5,000만 원 | 30,000만 원 | 200만 원 | 19,186,951원 | 38.4% |
| 7,000만 원 | 50,000만 원 | 0만 원 | 28,644,918원 | 40.9% |
| 4,000만 원 | 20,000만 원 | 100만 원 | 12,457,967원 | 31.1% |
| 10,000만 원 | 80,000만 원 | 300만 원 | 48,831,868원 | 48.8% |
이렇게 써요
- '연소득(세전)' 칸을 채워요.
- '새 주택담보대출' 칸을 채워요.
- '대출 금리(연)' 칸을 채워요.
- '대출 기간' 칸을 채워요.
- '기존 주택담보대출 연간 원리금(없으면 0)' 칸을 채워요.
- '다른 대출(신용대출 등) 연간 이자(없으면 0)' 칸을 채워요.
- [계산하기]를 누르면 결과 표가 바로 나와요. 입력한 값은 주소에 담겨 '링크 복사'로 그대로 나눌 수 있어요.
- 결과 아래 '계산 근거 보기'를 펼치면 쓴 법령·공식 자료와 적용일을 확인할 수 있어요.
사용 예
1) 연소득 5,000만 원, 대출 30,000만 원, 다른 대출 이자 0만 원, 연 상환액 17,186,951원이면 DTI는 34.4%이에요.
2) 연소득 10,000만 원, 대출 80,000만 원, 다른 대출 이자 300만 원, 연 상환액 48,831,868원이면 DTI는 48.8%이에요.
자주 묻는 질문
DTI는 무엇을 더해 계산하나요
주택담보대출은 1년 동안 갚는 원금과 이자를 모두, 다른 대출은 1년 이자만 더해 연소득으로 나눠요. 원금까지 모두 세는 DSR과 이 점이 달라요.
DTI와 DSR 중 무엇이 대출 한도를 정하나요
지금 은행 대출 한도는 다른 대출의 원금까지 모두 세는 DSR이 함께 정해요. 그래서 DTI가 낮아도 DSR 때문에 한도가 줄 수 있어 DSR 계산기도 같이 보세요.
DTI를 낮추려면 어떻게 하나요
같은 금액이면 상환 기간을 늘리거나 금리가 낮을수록 연 상환액이 줄어 DTI가 내려가요. 다른 대출의 이자를 줄이는 것도 도움이 돼요. 은행별 소득 인정 방식은 해당 은행에서 확인하세요.
관련 글과 도구
계산 방법과 출처
이 쪽은 아래 식으로 계산해요.
- DTI = (주택담보대출 연간 원리금 + 다른 대출 연간 이자) ÷ 연소득 × 100, 원리금균등 월 상환액 = 대출금 × 월이율 ÷ (1 − (1+월이율)^−개월)
공식 출처
- 주택담보대출 리스크관리기준(DTI·DSR) — 은행업감독규정·같은 시행세칙, 국가법령정보센터 — 원문 보기
- 은행권 DSR 한도(비교용): 「10.15 주택시장 안정화 대책」 관련 FAQ(2025-10-17), 금융 종합대책(2026-08-13) — 원문 보기
위 값은 법제처 국가법령정보센터와 각 기관 누리집의 원문을 직접 대조해 정했고, 법령·고시가 바뀌면 값 장부를 고쳐 다음 배포 때 이 쪽에 반영돼요. 계산 결과는 참고용이고 실제 금액·대상 여부는 해당 기관의 결정이 우선해요.