종합부동산세는 누가 얼마나 내나요
해마다 6월 1일 현재 가진 주택의 공시가격을 합쳐 9억 원(1세대 1주택자는 12억 원)을 넘으면 종합부동산세를 내요. 넘는 금액에 공정시장가액비율 60%를 곱한 것이 과세표준이고, 2주택 이하는 0.5~2.7%, 3주택 이상은 0.5~5.0%의 누진세율을 곱해요. 예를 들어 1세대 1주택자의 공시가격이 15억 원이면 과세표준은 (15억 − 12억) × 60% = 1.8억 원이고 산출세액은 90만 원이에요.
재산세는 따로 내나요
주택 보유세는 재산세(7월·9월)와 종합부동산세(12월)로 나뉘고, 같은 주택 몫의 재산세는 종합부동산세에서 빼 줘서 이중으로 내지 않게 해요. 공제하는 재산세는 고지서의 재산세 본세에 종부세 과세표준에 해당하는 비율을 곱한 값이에요. 그리고 종합부동산세액의 20%는 농어촌특별세로 함께 내요.
1세대 1주택은 얼마나 깎이나요
만 60세 이상이면 20%, 65세 이상 30%, 70세 이상 40%의 연령 공제를, 보유 5년 이상 20%, 10년 이상 40%, 15년 이상 50%의 보유기간 공제를 받고 두 공제는 합쳐서 최대 80%까지 가능해요. 예를 들어 만 70세에 15년 보유한 1세대 1주택자는 공제율이 40% + 50% = 90%지만 한도인 80%만 적용돼요. 이 공제는 1세대 1주택자에게만 적용되고, 공동명의나 일시적 2주택 같은 특례는 신청 요건을 따로 확인해야 해요.
세금이 갑자기 늘면 상한이 있나요
해당 연도에 낼 재산세와 종합부동산세의 합계가 작년 같은 주택의 합계(세액 상당액)의 150%를 넘으면 넘는 부분의 종합부동산세는 없는 것으로 봐요. 계산기에는 작년에 낸 재산세와 종부세의 합계를 넣으면 이 상한을 반영해요. 작년과 소유 주택이 달라지면 법령상 상당액은 달라서 어림값으로 봐 주세요.
언제 신고하고 내나요
종합부동산세는 세무서가 고지서를 보내고, 납부 기간은 12월 1일부터 15일까지예요. 1세대 1주택 특례(일시적 2주택·상속주택·지방 저가주택)나 공동명의 1주택 특례를 받으려면 해당 연도 9월 16일부터 9월 30일 사이에 신청해야 해요. 세액이 250만 원을 넘으면 분납도 할 수 있어요.
계산 예시 — 2026년 주택분 종합부동산세(재산세는 한 채 기준 어림, 세부담 상한 없음)
| 공시가격 합계 | 구분 | 과세표준 | 산출세액 | 종부세 | 농특세 포함 |
|---|---|---|---|---|---|
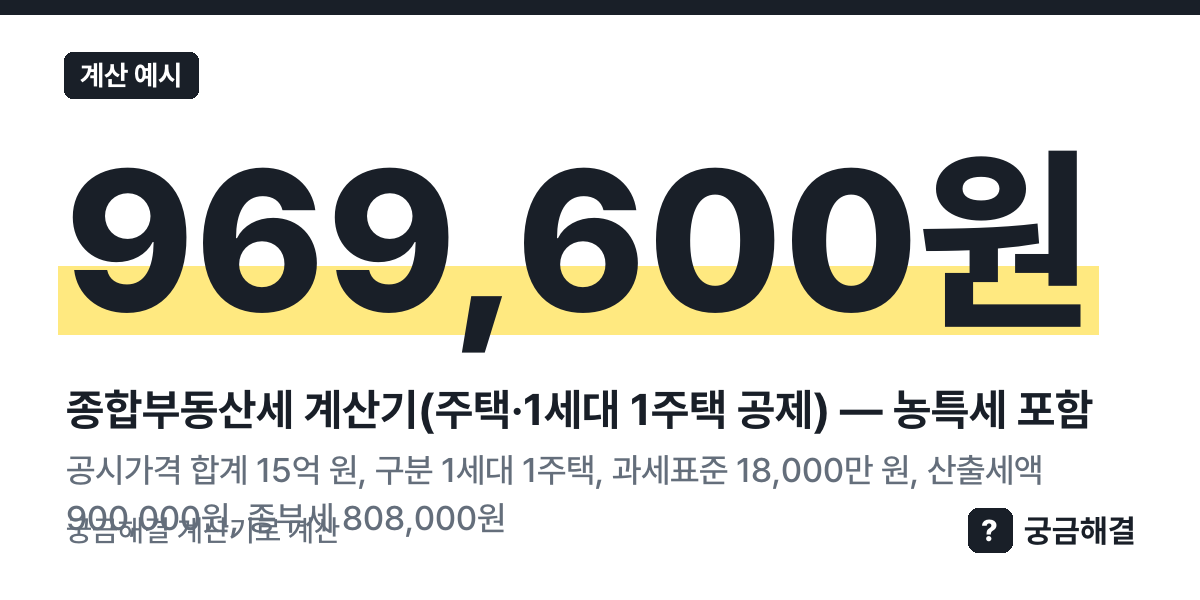
| 15억 원 | 1세대 1주택 | 18,000만 원 | 900,000원 | 808,000원 | 969,600원 |
| 15억 원 | 1세대 1주택 · 66세·12년 | 18,000만 원 | 900,000원 | 242,400원 | 290,880원 |
| 25억 원 | 1세대 1주택 · 72세·16년 | 78,000만 원 | 5,400,000원 | 900,980원 | 1,081,170원 |
| 20억 원 | 2주택 이하 | 66,000만 원 | 4,200,000원 | 3,246,000원 | 3,895,200원 |
| 20억 원 | 3주택 이상 | 66,000만 원 | 4,200,000원 | 3,246,000원 | 3,895,200원 |
| 40억 원 | 2주택 이하 | 186,000만 원 | 18,180,000원 | 14,346,000원 | 17,215,200원 |
| 40억 원 | 3주택 이상 | 186,000만 원 | 22,800,000원 | 18,966,000원 | 22,759,200원 |
3주택 이상은 12억 원 초과 구간부터 세율이 높아져요. 재산세는 고지서 금액을 넣으면 더 정확해져요.
이렇게 써요
- '보유한 주택 공시가격 합계' 칸을 채워요.
- '주택 수는요?' 칸을 채워요.
- '1세대 1주택자의 만 나이' 칸을 채워요.
- '그 주택을 보유한 기간' 칸을 채워요.
- '올해 주택분 재산세(고지서의 재산세 본세 합계)' 칸을 채워요.
- '작년에 낸 재산세 + 종합부동산세 합계(세부담 상한용)' 칸을 채워요.
- [계산하기]를 누르면 결과 표가 바로 나와요. 입력한 값은 주소에 담겨 '링크 복사'로 그대로 나눌 수 있어요.
- 결과 아래 '계산 근거 보기'를 펼치면 쓴 법령·공식 자료와 적용일을 확인할 수 있어요.
사용 예
1) 공시가격 합계 15억 원, 구분 1세대 1주택, 과세표준 18,000만 원, 산출세액 900,000원, 종부세 808,000원이면 농특세 포함은 969,600원이에요.
2) 공시가격 합계 40억 원, 구분 3주택 이상, 과세표준 186,000만 원, 산출세액 22,800,000원, 종부세 18,966,000원이면 농특세 포함은 22,759,200원이에요.
관련 글과 도구
계산 방법과 출처
이 쪽의 요율·기준은 아래 공식 자료의 값을 그대로 써요.
공식 출처
- 주택분 종합부동산세 공제·세율·공제율·상한: 종합부동산세법 제8조·제9조·제10조, 같은 법 시행령 제2조의4·제4조의3·제5조, 농어촌특별세법 제5조제1항제8호 · 2026-01-01 시행 · 2026-10-17 원문 대조 — 원문 보기
- 과세표준: (공시가격 합계 − 9억 원(1세대 1주택 12억 원)) × 공정시장가액비율 60% — 종합부동산세법 제8조제1항, 시행령 제2조의4 — 원문 보기
- 재산세 공제: 재산세 부과세액 × (종부세 과세표준분 재산세상당액 ÷ 합산 재산세상당액) — 종합부동산세법 제9조제3항, 시행령 제4조의3 — 원문 보기
- 농어촌특별세는 종합부동산세액의 20% — 농어촌특별세법 제5조제1항제8호 — 원문 보기
- 국세청 누리집(세금 신고·납부 안내) — 원문 보기
- 국세청 홈택스(전자세금계산서·신고) — 원문 보기
- 국가법령정보센터(법령 원문) — 원문 보기
위 값은 법제처 국가법령정보센터와 각 기관 누리집의 원문을 직접 대조해 정했고, 법령·고시가 바뀌면 값 장부를 고쳐 다음 배포 때 이 쪽에 반영돼요. 계산 결과는 참고용이고 실제 금액·대상 여부는 해당 기관의 결정이 우선해요.