월급에서 무엇이 빠지나요
세전 월급에서 먼저 4대 보험이 빠져요. 국민연금은 기준소득월액의 4.75%, 건강보험은 보수월액의 7.19%의 절반(3.595%), 장기요양보험은 소득의 0.9448%의 절반, 고용보험은 0.9%를 근로자가 내요. 나머지 절반 안팎은 회사가 내서 월급에는 보이지 않아요. 그다음 소득세와 그 10%인 지방소득세가 빠져요.
비과세 식대는 왜 따로 적나요
회사가 식사를 주지 않고 월 20만 원 이하의 식대를 현금으로 주면 그 돈에는 소득세를 매기지 않아요(소득세법 제12조). 그래서 같은 연봉이어도 식대를 따로 받으면 소득세와 4대 보험이 줄어서 실수령액이 조금 늘어요. 이 계산기는 기본값을 월 20만 원으로 두었으니 회사에서 식대를 안 받으면 0으로 바꾸세요.
부양가족 수는 어떻게 세나요
소득세는 같은 월급이라도 공제대상가족 수에 따라 달라요. 본인이 1명이고, 배우자와 생계를 같이 하는 부양가족(60세 이상 부모, 20세 이하 자녀 등)이 소득 요건을 채우면 각각 1명씩 더해요. 8세 이상 20세 이하 자녀가 있으면 간이세액표 금액에서 자녀 수에 따라 정해진 금액을 더 빼 줘요. 정확한 대상은 회사에 내는 부양가족 공제 신고서를 기준으로 하세요.
실제 월급 명세서와 다를 수 있는 이유
이 계산기는 연봉을 12로 나눈 평균 월급을 기준으로 해요. 성과급이나 연장근로수당이 달마다 다르면 그달 소득세와 보험료도 달라져요. 건강보험·국민연금은 보수가 바뀌면 정해진 달에 다시 정해지고, 소득세는 연말정산에서 한 해 세금을 다시 계산해 돌려받거나 더 내요. 그래서 이 값은 한 달 월급의 '어림값'으로 보시고 정확한 금액은 급여 명세서를 확인하세요.
계산 예시 — 연봉별 월 실수령액(부양가족 1명, 비과세 식대 월 20만 원)
| 연봉 | 월 세전 | 4대보험 | 소득세·지방세 | 월 실수령액 |
|---|---|---|---|---|
| 3,000만 원 | 2,500,000원 | 223,490원 | 32,070원 | 2,244,440원 |
| 4,000만 원 | 3,333,333원 | 304,450원 | 93,080원 | 2,935,803원 |
| 5,000만 원 | 4,166,666원 | 385,410원 | 209,680원 | 3,571,576원 |
| 6,000만 원 | 5,000,000원 | 466,430원 | 338,160원 | 4,195,410원 |
| 8,000만 원 | 6,666,666원 | 628,340원 | 671,250원 | 5,367,076원 |
표의 값은 위 계산기와 같은 계산으로 만든 어림값이고, 상여금·성과급과 연말정산 결과는 들어 있지 않아요.
이렇게 써요
- '세전 금액' 칸을 채워요.
- '부양가족 수(본인 포함)' 칸을 채워요.
- '비과세 식대(월)' 칸을 채워요.
- '8세 이상 20세 이하 자녀 수' 칸을 채워요.
- '퇴직금' 칸을 채워요.
- [계산하기]를 누르면 결과 표가 바로 나와요. 입력한 값은 주소에 담겨 '링크 복사'로 그대로 나눌 수 있어요.
- 결과 아래 '계산 근거 보기'를 펼치면 쓴 법령·공식 자료와 적용일을 확인할 수 있어요.
사용 예
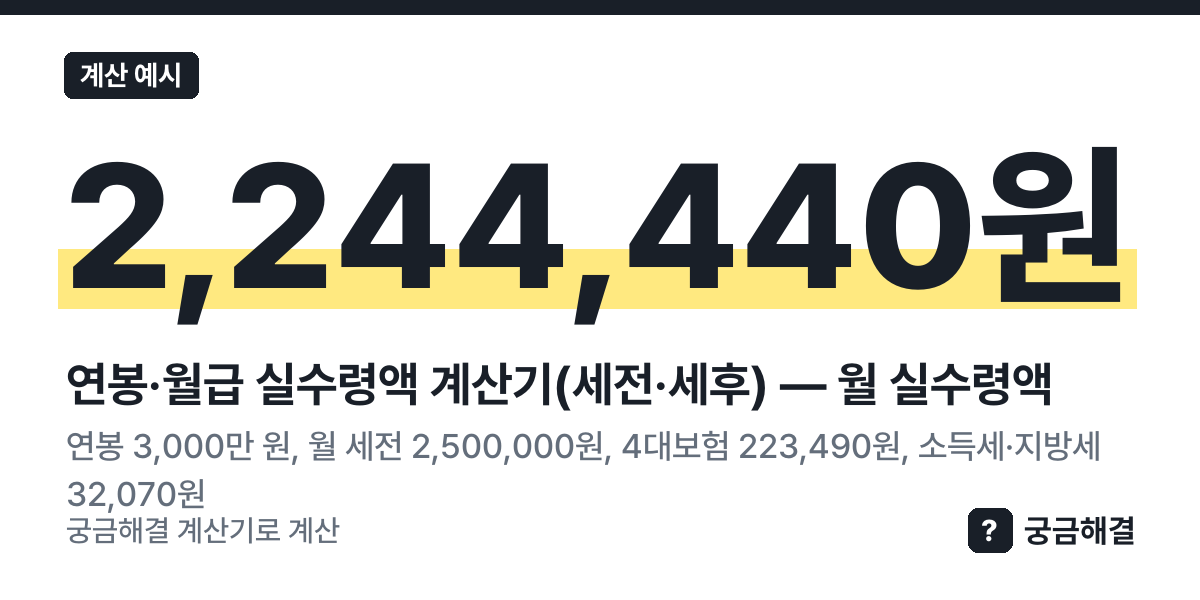
1) 연봉 3,000만 원, 월 세전 2,500,000원, 4대보험 223,490원, 소득세·지방세 32,070원이면 월 실수령액은 2,244,440원이에요.
2) 연봉 8,000만 원, 월 세전 6,666,666원, 4대보험 628,340원, 소득세·지방세 671,250원이면 월 실수령액은 5,367,076원이에요.
관련 글과 도구
계산 방법과 출처
이 쪽의 요율·기준은 아래 공식 자료의 값을 그대로 써요.
공식 출처
- 2026년 국민연금 보험료율(기준소득월액 대비, 사업장가입자 본인·사용자 각각): 국민연금법 부칙 <제20903호, 2025.4.2> 제4조(연금보험료에 관한 특례) · 2026-01-01 시행 · 2026-10-13 원문 대조 — 원문 보기
- 국민연금 기준소득월액 상한액(2026년 7월분~2027년 6월분): 국민연금 기준소득월액 하한액과 상한액(보건복지부 고시 제2026-31호) · 2026-07-01 시행 · 2026-10-13 원문 대조 — 원문 보기
- 건강보험료 = 보수월액 × 7.19% 중 절반을 근로자가 내요 — 원문 보기
- 장기요양보험료율(소득 대비, 근로자·사용자 각각 절반 부담): 노인장기요양보험법 시행령 제4조(100만분의 9,448) · 2026-01-01 시행 · 2026-10-16 원문 대조 — 원문 보기
- 고용보험(실업급여) 근로자 부담 요율 = 실업급여 보험료율 1천분의 18의 2분의 1: 고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률 시행령 제12조제1항제2호, 같은 법 제13조제2항 · 2022-07-01 시행 · 2026-10-16 원문 대조 — 원문 보기
- 소득세: 소득세법 시행령 별표 2(제189조제1항 관련)의 월급여액·공제대상가족 수별 세액(2026-10-01 시행판 원문 대조), 8세 이상 20세 이하 자녀가 있으면 같은 별표 제3호의 금액을 뺌 — 원문 보기
- 지방소득세: 지방세법 제103조의13제1항 · 2014-01-01 시행 · 2026-10-16 원문 대조 — 원문 보기
- 근로자 식대 비과세 한도(월): 소득세법 제12조제3호러목 · 2023-01-01 시행 · 2026-10-16 원문 대조 — 원문 보기
- 국민연금공단 누리집(보험료 안내) — 원문 보기
- 국민건강보험공단 누리집(보험료 안내) — 원문 보기
- 고용노동부 누리집(근로기준법 안내·상담) — 원문 보기
위 값은 법제처 국가법령정보센터와 각 기관 누리집의 원문을 직접 대조해 정했고, 법령·고시가 바뀌면 값 장부를 고쳐 다음 배포 때 이 쪽에 반영돼요. 계산 결과는 참고용이고 실제 금액·대상 여부는 해당 기관의 결정이 우선해요.