상속세는 어떻게 계산하나요
상속세는 상속재산에서 빚과 장례비용을 뺀 뒤 10년 안에 상속인에게 미리 준 증여재산을 더한 과세가액에서 시작해요. 여기서 각종 상속공제를 빼면 과세표준이고, 과세표준에 10~50%의 누진세율을 곱하면 산출세액이에요. 기한 안에 신고하면 산출세액의 3%를 공제해 줘요. 예를 들어 상속재산 20억 원을 배우자와 자녀 2명이 받으면 일괄공제 5억 원과 배우자 공제 약 8.6억 원을 받아 과세표준이 6억 원대, 세금이 1억 원 안팎이에요.
일괄공제와 배우자 공제는 얼마인가요
기초공제 2억 원에 자녀 1명당 5천만 원 등 인적공제를 더한 금액이 5억 원보다 작으면 5억 원을 일괄공제로 받아요. 배우자는 실제 상속받은 금액이 5억 원 미만이어도 5억 원을 공제받고, 그보다 많이 받으면 법정상속분(배우자 1.5 : 자녀 1명당 1)으로 계산한 한도와 30억 원 중 작은 금액까지 공제돼요. 그래서 배우자가 법정상속분만큼 받으면 상속재산 10억 원까지는 보통 세금이 없어요. 배우자 혼자 상속받으면 일괄공제를 못 쓰고 기초공제와 인적공제만 받아요.
금융재산과 집은 따로 공제되나요
순금융재산(예금·보험·주식 등에서 금융채무를 뺀 금액)이 2천만 원을 넘으면 20%를 공제하되 최소 2천만 원, 최대 2억 원이에요. 10년 이상 함께 살며 1세대 1주택인 집을 무주택 자녀가 상속받으면 동거주택 공제로 최대 6억 원까지 공제받을 수 있어요. 다만 모든 공제의 합계는 과세가액에서 유증·상속포기분과, 과세가액이 5억 원을 넘으면 가산한 증여재산을 뺀 금액을 넘을 수 없어요.
언제까지 신고하고 내나요
상속개시일(사망일)이 속하는 달의 말일부터 6개월 안에 신고하고 납부해야 해요. 피상속인이나 상속인이 외국에 주소를 두면 9개월이에요. 배우자 상속공제는 신고기한 다음 날부터 9개월 안에 배우자 몫을 실제로 나눠 등기해야 받을 수 있으니, 상속재산 분할을 서두르는 것이 좋아요.
계산 예시 — 상속재산별 상속세(장례비 최소 500만 원, 배우자가 법정상속분을 받고 신고세액공제 3% 반영)
| 상속재산 | 가족 | 공제 합계 | 과세표준 | 산출세액 | 납부세액 |
|---|---|---|---|---|---|
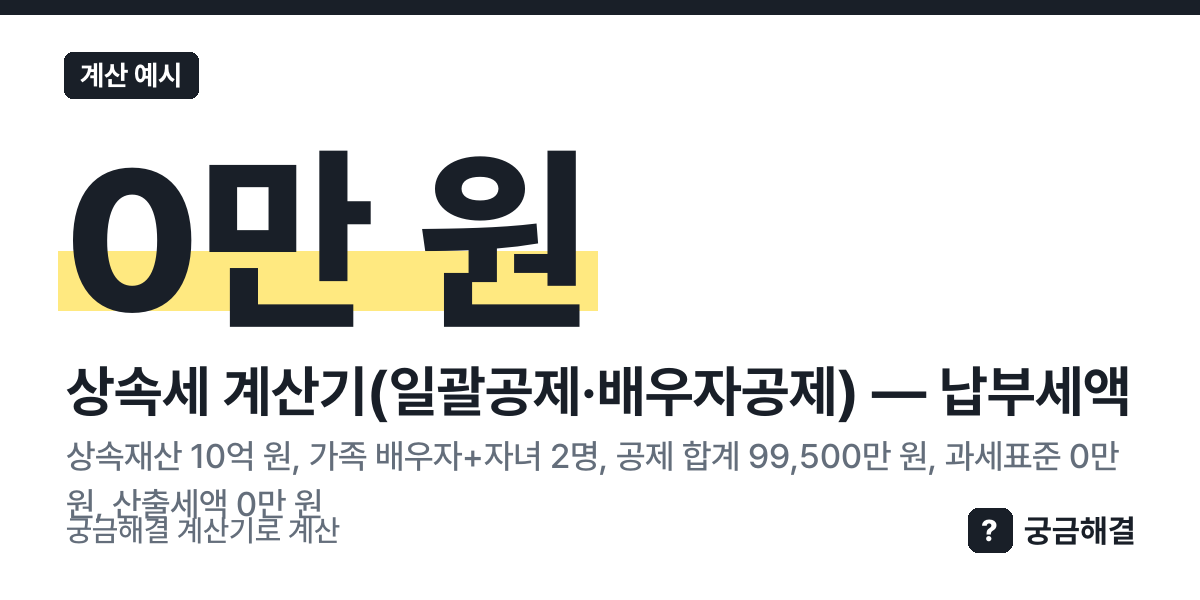
| 10억 원 | 배우자+자녀 2명 | 99,500만 원 | 0만 원 | 0만 원 | 0만 원 |
| 20억 원 | 배우자+자녀 2명 | 135,714만 원 | 63,786만 원 | 13,136만 원 | 12,742만 원 |
| 30억 원 | 배우자+자녀 2명 | 178,571만 원 | 120,929만 원 | 32,371만 원 | 31,400만 원 |
| 10억 원 | 자녀 2명 | 50,000만 원 | 49,500만 원 | 8,900만 원 | 8,633만 원 |
| 20억 원 | 자녀 3명 | 50,000만 원 | 149,500만 원 | 43,800만 원 | 42,486만 원 |
| 50억 원 | 배우자+자녀 3명 | 216,667만 원 | 282,833만 원 | 97,133만 원 | 94,219만 원 |
금융재산·동거주택 공제와 사전증여가 없는 단순 사례예요.
이렇게 써요
- '상속재산 총액(부동산·예금·주식 등 시가)' 칸을 채워요.
- '누가 상속받나요?' 칸을 채워요.
- '자녀 수' 칸을 채워요.
- '채무·공과금(대출·미납세금 등)' 칸을 채워요.
- '장례비용(봉안시설 제외)' 칸을 채워요.
- '봉안시설·자연장지 비용' 칸을 채워요.
- [계산하기]를 누르면 결과 표가 바로 나와요. 입력한 값은 주소에 담겨 '링크 복사'로 그대로 나눌 수 있어요.
- 결과 아래 '계산 근거 보기'를 펼치면 쓴 법령·공식 자료와 적용일을 확인할 수 있어요.
사용 예
1) 상속재산 10억 원, 가족 배우자+자녀 2명, 공제 합계 99,500만 원, 과세표준 0만 원, 산출세액 0만 원이면 납부세액은 0만 원이에요.
2) 상속재산 50억 원, 가족 배우자+자녀 3명, 공제 합계 216,667만 원, 과세표준 282,833만 원, 산출세액 97,133만 원이면 납부세액은 94,219만 원이에요.
관련 글과 도구
계산 방법과 출처
이 쪽의 요율·기준은 아래 공식 자료의 값을 그대로 써요.
공식 출처
- 상속세 공제·한도·신고세액공제: 상속세 및 증여세법 제13조·제14조·제18조~제25조·제26조·제28조·제67조·제69조제1항, 같은 법 시행령 제9조·제17조, 민법 제1009조 · 2026-01-02 시행 · 2026-10-17 원문 대조 — 원문 보기
- 상속세 세율: 상속세 및 증여세법 제26조·제56조 · 2026-10-15 원문 대조 — 원문 보기
- 배우자 법정상속분(직계비속과 함께면 5할 가산) — 민법 제1009조 — 원문 보기
- 국세청 누리집(세금 신고·납부 안내) — 원문 보기
- 국세청 홈택스(전자세금계산서·신고) — 원문 보기
- 국가법령정보센터(법령 원문) — 원문 보기
위 값은 법제처 국가법령정보센터와 각 기관 누리집의 원문을 직접 대조해 정했고, 법령·고시가 바뀌면 값 장부를 고쳐 다음 배포 때 이 쪽에 반영돼요. 계산 결과는 참고용이고 실제 금액·대상 여부는 해당 기관의 결정이 우선해요.